
 English
 中文 (中国)
 Tiếng Việt
 한국어

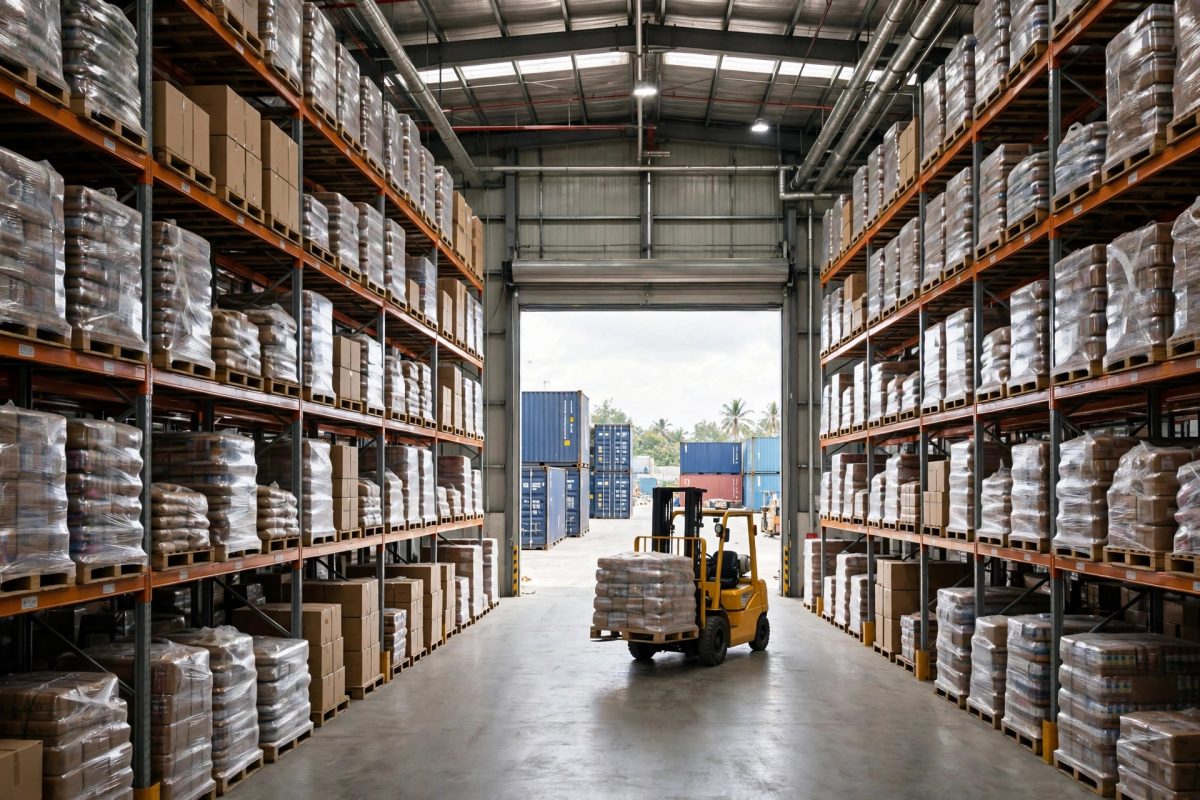
輸出入業務では、貨物が港に到着しても、すぐに通関して自社倉庫へ直接搬入できるとは限りません。関税を今すぐ支払いたくない、買い手がまだ確定していない、あるいは第三国への再輸出前に一時保管したい——こうした場面で活躍するのが保税倉庫です。本記事では、保税倉庫とは何か、倉庫内で認められる作業、そして企業が活用すべきタイミングについて解説します。
保税倉庫とは?
保税倉庫とは、ベトナム国内に設置され、税関の許可を受け、その監督下に置かれた倉庫・保管エリアのことです。保税倉庫に搬入された貨物は、国内市場への輸入手続きが未完了の状態とみなされます。つまり、企業が実際に国内流通へ貨物を放出するまで、輸入関税と付加価値税を支払う必要がありません。
言い換えれば、保税倉庫は港と市場の間にある「緩衝地帯」のような役割を果たします。海外から到着した貨物を一定期間ここに保管し、国内の買い手への販売、別の倉庫への移送、あるいはベトナムへの輸入手続きを行うことなくそのまま他国へ再輸出するなど、次のステップを検討できます。
保税倉庫内で貨物にできること
保管期間中、貨主またはその委任を受けた者は、税関および倉庫運営者の監督のもと、貨物の保全や流通準備のための作業を行うことができます。例えば以下のような作業です。
- 梱包の補強、仕分け、再整理
- 販売提案や品質検査のためのサンプル採取
- 貨物の所有権の他者への譲渡
- 搬出前の小分け・再梱包
- 特殊な保管条件を要する貨物のメンテナンスや保全
ただし、保税倉庫内の貨物については、その性質を変えるような製造・加工は認められず、国内市場へ直接小売することもできません。国内流通へ放出する場合は、搬出時に通常の輸入貨物と同様に輸入手続きを行い、税金をすべて納める必要があります。
保税倉庫を活用すべきタイミング
輸入関税の納付を先送りしたいとき
最も分かりやすいメリットです。貨物が港に到着した時点で関税を支払うのではなく、実際に国内販売へ放出する時点で納付できます。その分、資金繰りに余裕が生まれ、高額な貨物や季節性のある輸入貨物では特に大きな意味を持ちます。
第三国へ積み替え輸送するとき
国際貿易企業は、貨物をベトナムに持ち込んでから他国市場へ再輸出することがよくあります。保税倉庫を利用すれば、国内輸入のステップそのものを省略できます。輸入関税は発生せず、手続きもシンプルで、貨物は搬出時に輸出通関のみで済みます。
販売計画がまだ確定していないとき
貨物が予定より早く到着した、買い手の受取スケジュールが変わった、正式な輸入を決める前に市場を試探したい——こうした状況はいずれも保税倉庫に適しています。貨物は税関の監督のもと安全に保管され、企業は最適な方針をじっくり検討できます。
複数の買い手向けに貨物をまとめたり小分けしたりするとき
大きなロットの貨物を保税倉庫に保管し、その後小分けして複数国の買い手へ順次出荷したり、一部だけ国内へ輸入したりできます。最初からロット全体を通関するよりも、はるかに柔軟な運用が可能です。
保税倉庫利用時の注意点
- 保管期間には上限があります:貨物が保税倉庫に保管できる期間は税関法規で定められた上限(通常は搬入日から12か月以内)があり、企業は期限前に処理計画を立てておく必要があります。
- すべての貨物が対象ではありません:輸出入禁止品目や特別管理対象の貨物は、保税倉庫への搬入が制限されるか認められません。
- 保管コストは時間とともに発生します:関税の先送りは無料の保管を意味しません。保管料・保全料・荷役料は実績時間に応じて課金されるため、資金繰りのメリットと比較検討が必要です。
- 書類と実物は一致させること:倉庫内の貨物は税関の検査・監督対象です。数量や品目に相違があると、搬出時にトラブルの原因となります。
まとめ
保税倉庫は、輸出入企業に資金繰りの柔軟性、流通計画の主導権、そして国際積み替えの簡素化をもたらす実用的な仕組みです。効果的に活用するには、保管期間の上限や対象貨物の範囲を理解し、最初から書類を完全に準備することが大切です。今後の貨物について保税倉庫の利用を検討されている場合は、VICA Logisticsのチームが個別のケースに応じた手続きや進め方をご案内いたします。
